البحث الاجتماعي… المؤثر… ونقطة البيع، في رحلة المستهلك الجديد _بقلم : حسين الإبراهيم
#سفيربرس

ماذا تغيّر في رحلة المستهلك عندما انتقل البحث عن المنتجات والخدمات من محركات البحث إلى المنصات الاجتماعية؟
كيف أصبحت تجارب المؤثرين ومراجعاتهم جزءاً من النموذج المرجعي الذي يستند إليه المستهلك قبل اتخاذ قرار الشراء؟
ما هي النماذج الجديدة للعلاقة بين العلامة التجارية والمؤثر، وكيف انتقل المؤثر من مساحة الظهور الإعلاني إلى نقطة مؤثرة في البيع؟
أين تكمن فعالية التواصل الاجتماعي الحقيقية: في الوصول إلى أكبر عدد من المستخدمين، أم في بناء ثقة قادرة على تحويل التفاعل إلى قرار شراء؟.
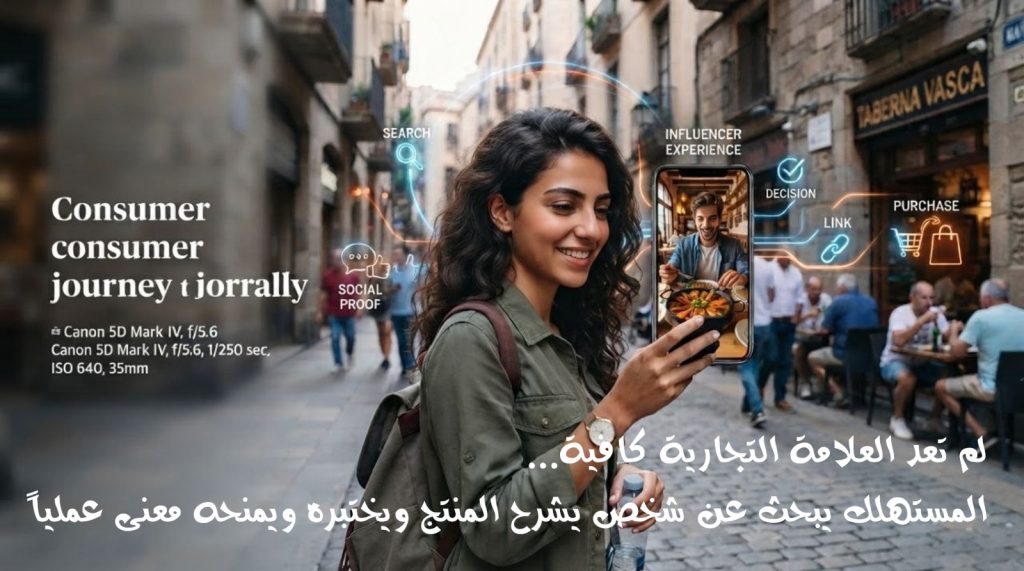
كتبَ صديقي على صفحته أنه زار مع ابنته البالغة 21 عاماً، مدينة أوروبية لأول مرة، وعندما حاولا البحث عن مطعم، فوجئ بأنها لم تفتح Google للبحث. فتحت TikTok.
كتبتْ اسم الحي وكلمة «عشاء»، ثم شاهدت مقطعاً لشاب يتذوق طبقاً في مطعم قريب. لم تسأل عن التقييم العام، بل قالت: «شفت الفيديو؟».
تبدو الواقعة بسيطة. غير أنها تكشف تحولاً في السؤال الذي يسبق الشراء: لم يعد المستهلك يبحث عن معلومة فقط، بل عن تجربة يراها ويقارن نفسه بها.
ماذا تغيّر في رحلة البحث؟
لم يعد البحث مرحلة منفصلة تسبق قرار الشراء. صار موزعاً بين محرك بحث، ومنصة اجتماعية، ومقطع قصير، وتعليق من مستخدم، ورابط يقود إلى المنتج.
أظهر استطلاع نشرته Adobe Express في شباط 2026 أن 49% من المستهلكين الأمريكيين استخدموا TikTok كمحرك بحث، مقابل 41% في تقرير 2024. الرقم يصف تغيراً في السلوك، لكنه لا يعني أن Google فقد موقعه.
تتوزع الوظائف الآن. تمنح المنصة الاجتماعية المستخدم فكرة أولى وتجربة مرئية، بينما يساعد البحث التقليدي في مقارنة الأسعار، وقراءة التقييمات، والتحقق من العنوان، وتقدير المخاطر.
ذلك فرق مهم بين الاكتشاف والقرار.
فالمستخدم قد يرى مطعماً على TikTok، ثم يبحث عن موقعه في Google، ويتفقد قائمة الطعام، ويقرأ التعليقات، قبل أن يقرر الحجز. رحلة الشراء لم تنتقل من منصة إلى أخرى؛ لقد أصبحت متعددة الطبقات.
كيف أصبح المؤثر مرجعاً؟
لا يريد المستهلك وصفاً جاهزاً من العلامة التجارية. يريد أن يرى المنتج في يد شخص يستخدمه، أو يسمع تفسيراً ممن اختبره، أو يراقب تجربة تشبه حاجته.
لهذا أصبح المؤثر جزءاً من النموذج المرجعي لقرار الشراء. فهو لا يضيف ظهوراً إلى المنتج فحسب، بل يضيف سياقاً: أين يستخدم؟ لمن يناسب؟ ماذا يقدم فعلاً؟ وما الذي قد يخيب التوقعات؟
تشير نتائج تقرير IZEA المنشور في تشرين الثاني 2024 عن اتجاهات الثقة في التسويق عبر المؤثرين لعام 2025 إلى أن 86% من المشاركين بحثوا عن معلومات المنتجات عبر وسائل التواصل قبل الشراء، فيما قال 77% إنهم اشتروا مباشرة عبر هذه المنصات. وتخص هذه النتائج مستخدمين أمريكيين، وهذا يعني أنه لا يصح نقلها آلياً إلى الأسواق العربية.
القيمة هنا لا تكمن في شهرة المؤثر وحدها، بل في قدرته على تقليل المسافة بين المنتَج وتجربة المستخدم.
لماذا تغيّرت ذهنية المستهلك؟
لأن الإعلان التقليدي يتحدث عن المنتج من الخارج، بينما يقدم المؤثر المنتَج داخل موقف قابل للمشاهدة. هذه النقلة غيّرت طريقة بناء الثقة.
المستهلك الأصغر سناً لا يتعامل مع المحتوى الاجتماعي كلوحة إعلانية صامتة. إنه يبحث، ويقارن، ويسأل، ويراقب التعليقات، ثم يختبر ما رأى. وقد يثق بتجربة صانع محتوى متخصص أكثر من ثقته برسالة مصممة داخل قسم التسويق.
لا يعني ذلك أن المستهلك أصبح أقل قابلية للتأثير. العكس أقرب إلى الصواب: صار أكثر تعرضاً للتأثير، لكنه يريد أن يأتي التأثير في صورة معرفة وتجربة ومحادثة.
وهنا يظهر السؤال المقلق: هل يختار المستهلك المنتج، أم يختار الطريقة التي صممت بها المنصة انتباهه إليه؟
الإجابة ليست واحدة. فالخوارزمية تقترح، والمؤثر يفسر، والجمهور يعلّق، والمنتج يختبر نفسه داخل هذه السلسلة.
ما النماذج الجديدة للعلاقة؟
لم تعد العلاقة بين العلامة التجارية والمؤثر تُختصر في منشور مدفوع ينتهي بعد نشره. انتقلت إلى نماذج أكثر ارتباطاً بالنتيجة.
يظهر المؤثر أحياناً بوصفه منتِجاً للمحتوى المدعوم، وأحياناً شريكاً بالعمولة يحصل على نسبة من المبيعات، وقد يصبح مستشاراً يختبر المنتَج قبل إطلاقه، أو شريكاً طويل الأمد يمثل أسلوب حياة يرتبط بالعلامة.
أما في البث المباشر، فيتحول دوره إلى مزيج من الشرح والإجابة والعرض والتفاوض، فهو يقرّب لحظة التردد من لحظة الشراء.
الأهم أن بعض العلامات التجارية بدأت تتعامل مع صانعي المحتوى بوصفهم قنوات أداء قابلة للقياس، لا وجوهاً للظهور فقط. وهنا تصبح تكلفة اكتساب العميل، ومعدل التحويل، وقيمة السلة، وتكرار الشراء، أكثر دلالة من عدد المشاهدات.
قد تعترض العلامات التجارية بأن الوصول الواسع الذي يحققه المشهور لا يمكن أن يوفره المؤثر الصغير. الاعتراض صحيح جزئياً، فالحملات الجماهيرية تحتاج إلى الانتشار. غير أن الانتشار لا يضمن الملاءمة، ولا يحول المشاهدة تلقائياً إلى ثقة أو شراء.
أين تكمن الفعالية؟
تكمن في مطابقة المؤثر مع المهمة، لا في رفع عدد المتابعين. يحتاج إطلاق منتج جديد إلى الوصول، بينما تحتاج خدمة محلية أو منتج متخصص إلى شخص يفهم جمهوره ويتحدث بلغته ويعرف أسئلته.
قرأت تقاريراً عن سوق المنطقة العربية تشير إلى صعود المؤثرين الصغار، مع انتقال العلامات التجارية من التركيز على أعداد المتابعين إلى جودة المجتمع والملاءمة الثقافية. وتظل هذه الاتجاهات بحاجة إلى بيانات أكثر اتساعاً تختلف حسب البلد والقطاع.
في المنطقة العربية، قد يعرف صانع محتوى مطاعم حي معين، أو احتياجات أمهات مدينة محددة، أكثر فائدة لحملة محلية من شخصية يتابعها الملايين في بلدان متعددة. ليست المسألة حجم الجمهور وحده، بل قربه من المشكلة والمنتج.
يحتاج المسوق إلى بناء علاقة شفافة مع المؤثر، وتحديد ما يحق له قوله، والإفصاح عن المحتوى المدفوع، وقياس الأثر بعد انتهاء الحملة. يحتاج المؤثر، في المقابل، إلى ألا يحول ثقته إلى مساحة إعلانية مفتوحة.
من نقطة ظهور إلى نقطة بيع
أعاد البحث الاجتماعي ترتيب مراحل رحلة المستهلك. يبدأ الانتباه غالباً من فيديو قصير، ثم تتشكل الثقة عبر تجربة شخصية، وتظهر الأسئلة في التعليقات، ويحدث الشراء داخل المنصة أو خارجها.
لهذا لم يعد المؤثر مجرد وسيط بين العلامة والجمهور. لقد أصبح، في بعض النماذج، نقطة بيع ومصدر معرفة ومختبراً مبكراً للمنتج.
المعادلة الجديدة لا تقول إن TikTok حل محل Google، ولا إن المؤثر حل محل العلامة التجارية. إنها تقول إن قرار الشراء صار نتيجة تفاوض بين المنصة، والمحتوى، والتجربة، والبيانات، وثقة المستخدم.
وحين يصبح الشخص الذي يشرح المنتج جزءاً من المنتج نفسه، يبقى السؤال الذي يستحق المتابعة: من يملك قرار الشراء فعلاً، المستهلك أم شبكة التأثير التي سبقته إلى ذهنه؟.
#سفيربرس _بقلم :الإعلامي حسين الإبراهيم